


9月,生态环境部公示了一批2026年度氢氟碳化物(HFCs)生产配额调整名单,内蒙古永和氟化工等19家企业位列其中;10月,批复落定。这在氟化工圈并不算新鲜事——上一年也有约20家企业走过同样的流程。真正值得追问的是:一次次“调整”背后,什么在变,什么没变?
1. 一条公示,牵动19家氟化工企业
(1)程序与时间线
为履行《大气污染防治法》《消耗臭氧层物质管理条例》及2026年度配额方案,生态环境部受理了19家企业提交的2026年度HFCs生产配额调整申请,并本着公开、公平、公正原则对外公示、接受公众监督。公示之后,生态环境部大气环境司以复函(大气函〔2026〕65号)予以批准,要求企业按调整后的配额组织生产经营,并及时报送2026年度的生产、销售和进出口情况。
(2)这不是第一次
2025年10月,生态环境部已批复约20家企业2025年度HFCs配额调整;2026年6月,又批复了约20家企业2026年度含氢氯氟烃和HFCs配额调整(大气函〔2026〕54号,7月对外公开)。可见,“配额调整”已是常态化机制,一年内通常安排多次,本次不过是其中一环。
2. 配额调整到底在调什么——不是扩产,是“天花板下的重新排座次”
(1)总闸门:年度总量微增,但天花板已经锁死
这里需要区分两个口径。
从年度核发总量看,2026年HFCs生产配额总量为79.78万吨,相较2025年初增加了5963吨,R32、R134a等品种在年初核发时就有小幅增加。
但从9月这批19家企业的调整看,净效应是结构性微调、方向偏减——少量调增了R134a等配额,R32、R125等配额略有调减。
两个口径不能混为一谈:年度总量微增,不等于本次调整在“放水”;本次调整偏减,也不等于全年总闸门在收紧。 真正的约束在于,我国HFCs生产基线值锁定在约18.53亿吨二氧化碳当量,2026年度配额总量始终在这一基线框架内。无论企业之间如何调整,全国供给总量这块“天花板”是固定的。企业能变的,只是自己在总量里的份额和品种结构。
(2)四条规则红线
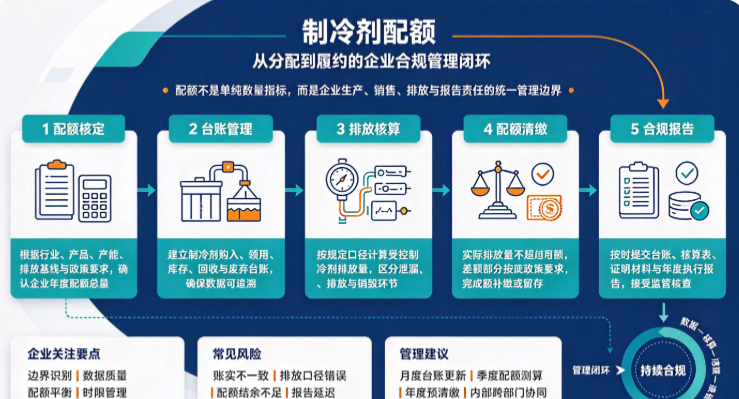
同品种配额可在生产单位间等量调整;跨品种调整不得增加总二氧化碳当量;任一品种的年度配额累计调增不得超过该单位该品种配额的30%;HFC-23不参与调整。此外,有合法生产设施但暂无配额的单位,可以通过调整获得配额。更名、搬迁、合并等情形也须参照配额调整程序申请。
3. 对市场意味着什么:总量锁死,稀缺性与价格逻辑成立
(1)本次调整的方向:结构性腾挪
本次调整少量调增了R134a等配额,R32、R125等配额略有调减。方向并非“放开供给”,而是在总量框架内做结构性腾挪。
(2)供给高度集中,配额就是稀缺性
行业份额高度集中,头部企业掌控了超九成份额。在总量冻结的背景下,配额本身成为稀缺资源,企业之间的调整实质是份额重组——谁能拿到更有成长性的品种配额,谁就在下一轮竞争中占据主动。
(3)价格端的信号
4. 更远的棋:从配额调整看履约时间表
(1)2029年是第一道坎
2021年9月,基加利修正案对中国生效;2024年,HFCs生产和使用冻结在基线水平;2029年,受控用途生产量和使用量须削减基线值的10%。配额调整只是“小步腾挪”,真正的总量下行将从2029年起阶梯式加速。
(2)代际切换的方向
随着总量约束趋紧,制冷剂正从高GWP品种向低GWP品种迁移,行业关注点也在向第四代制冷剂及自然工质延伸。配额结构的变化,往往预示下一代替代的方向。


 18273191781
 bao@hvacr.cn
 在线咨询


参与评论
共收到条评论