


制冷快报获悉,银轮股份发布2026年三季报显示,公司前三季实现营业收入139.56亿元。据同花顺11月2日刊发的解读,公司第三增长曲线已步入产业化收获期,数据中心与具身智能两大方向在报告期内先后取得订单与量产层面的实质进展。
依托大型不锈钢板式换热器等数据中心冷源产品,银轮股份抓住AI算力基础设施建设红利,数字能源业务持续打开新的订单场景。2026年三季度,公司大型板式换热器先后斩获国际、国内头部客户的小批量采购订单,并进入常态化交付;海外市场已锁定北美头部暖通客户的一次侧板换订单,预计2027年实现大规模供货。
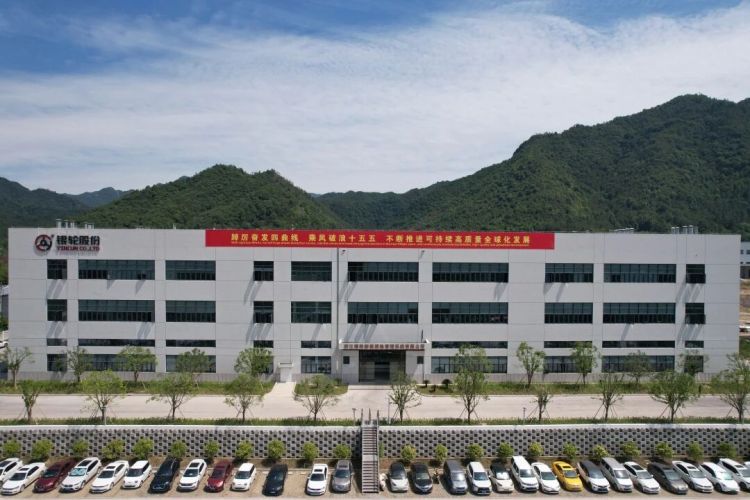
产能布局与订单节奏同步推进。公司年产1.5万台大型板式换热器的国内产线设备已全部到位,预计11月正式投产;墨西哥与泰国产线计划于2027年二季度完成设备到位,与北美客户的供货节点相衔接。
具身智能方向的进展落在量产环节。银轮股份机器人专用热管理产品已于10月实现量产,成功配套国内头部人形机器人企业,产品覆盖算力模组、控制模组及运动关节的温控。机器人热管理对散热方案的空间、重量与能效要求,与公司长期积累的换热器设计能力方向一致。
车用热管理仍是公司的基本盘。财报解读显示,公司车用换热器工艺正向数据中心板式换热器与机器人液冷部件复用,三类业务在材料、钎焊与流道设计上技术同源,车用领域形成的量产能力成为新业务快速起量的基础。
作为国内热管理领域的代表性企业,银轮股份长期深耕换热器核心技术,客户覆盖商用车、工程机械及新能源车产业链。在全球算力基础设施建设提速、具身智能产业加速落地的背景下,数据中心液冷与机器人温控需求持续上行。市场分析认为,公司“三条增长曲线”中,车用热管理提供基本盘支撑,数据中心板换进入常态化交付,机器人热管理完成量产配套,第二增长逻辑的兑现路径较为清晰。
免责声明:本文仅基于公开财报信息客观解读,不构成任何投资建议。


 18273191781
 bao@hvacr.cn
 在线咨询


参与评论
共收到条评论