


制冷快报记者获悉,近期,居民气价在多地上调。11 月 5 日,武汉公布居民用气调价方案,11 月 15 日起执行:三档价格由 2.53 元、2.78 元、3.54 元/立方米分别上调至 2.91 元、3.49 元、4.37 元。同期,福建东山、四川蒲江、云南玉溪发布调价通知,锦州启动涨价听证。但与此形成反差的是,采暖季前的成本上行,尚未在终端激起替代性采购。
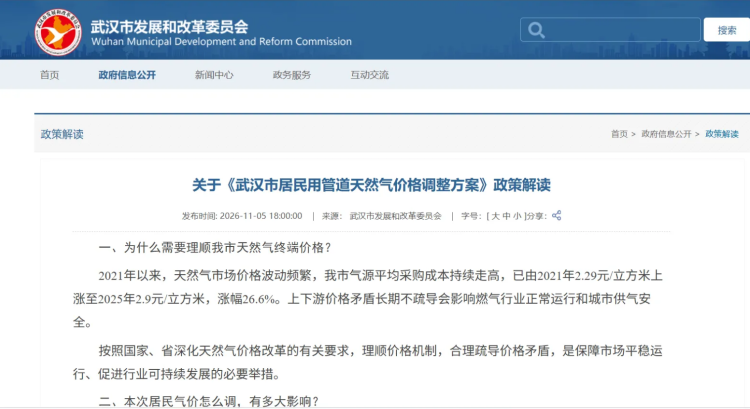
三档每立方米分别上涨 0.38 元、0.71 元、0.83 元,涨幅 15.0%、25.5%、23.4%。同步调整的还有档位:第二档上限由 600 立方米提至 1100 立方米,阶梯比价由 1∶1.1∶1.4 变为 1∶1.2∶1.5。按武汉市发改委测算,年均用气 986 立方米的采暖家庭全年多支出约 288 元;计入第二档后,98% 的家庭用不到第三档。
行业现状由此呈现出一个熟悉的两难:运行成本在涨,设备价格却涨不上去。壁挂炉市场经历多年价格竞争,主流机型报价已压至低位,渠道利润单薄,气价压力难以通过整机提价向用户转移,制造企业与经销商同时承压。
此前几轮气价微调,行业也曾期待过替代效应,收效有限。参考北方清洁取暖改造的经验,热泵替代燃气采暖的前提是气电比价跨过临界点,初装差价能在合理年限内收回。两联供推广数年,却受制于一次性投入偏高,未能进入大众家庭的决策清单。
成本层面,气价上行正在改变用户的计算方式。联动机制落地后,气价与采购成本挂钩、按年核算,采暖支出从一次性的价格事件,变为可逐年比较的固定开销。过去这笔花费属于隐性成本,装修时多比较设备报价;当每年多出的两三百元成为定项,运行费用开始进入比较。渠道端认可高能效有助修复商业生态,但消费者为此支付溢价,仍需周期。
而偏高的初装成本,是压制替代的另一重关键因素。以 100 平方米住宅为例,“空调+壁挂炉”的组合投入明显低于两联供,差额需数个采暖季的运行费用才能抹平。加之南方住宅保温有限、既有设备仍在周期内,短期大规模换机的条件并不具备。
业内分析表示,采暖方式的选择不单单由气价决定,还受初装成本、建筑保温、气电比价与渠道安装能力影响。行业中也流传一种观点:当每年多出的几百元燃气费尚不足以覆盖设备差价时,替代的时点不取决于气价本身,而取决于热泵能把初装成本压到多低。


 18273191781
 bao@hvacr.cn
 在线咨询


参与评论
共收到条评论