


据海信暖通对外披露信息,2026年1—9月,海信海外商空业务交出一份含金量十足的成绩单:海外商空业务同比增长约30%,海外重点市场专业渠道增长超过35%,自主品牌占比突破70%。一组数据,三重信号,清晰展现海信暖通空调海外市场规模扩张与品牌升级正在同步提速。
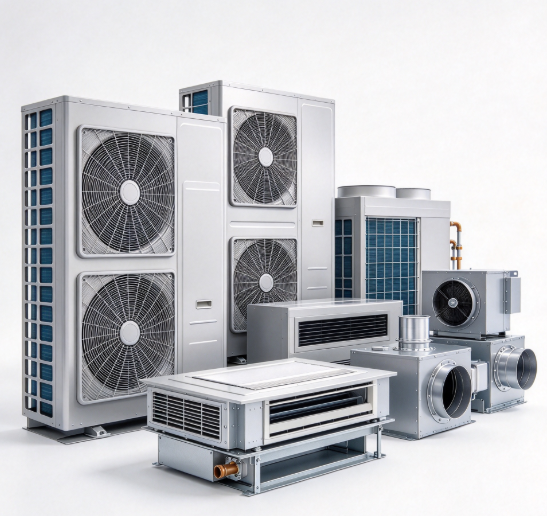
商用空调属于典型项目型赛道,订单周期长,受全球建筑投资波动、能效法规、地缘贸易环境多重因素制约,行业整体增速远低于家用空调出口。在全球商用基建投资分化、海外贸易壁垒持续增加的背景下,海信海外商空实现30%的同比增长,具备很强的业务韧性。这份增长并非短期市场红利带来的脉冲式上涨,而是多年技术研发、本地化制造、场景方案沉淀的集中兑现。依托多联机、高效机组、低GWP冷媒、智慧楼宇及数据中心液冷等完整产品矩阵,海信商空精准匹配海外酒店、办公楼、医院、绿色改造等多元场景需求,暖通海外业务正成为海信全球化战略的核心增长引擎。
细看结构,重点市场专业渠道增速超35%,高于整体业务增速,更是值得关注的亮点。商空业务的核心不在普通批发流通,而在于工程商、系统集成商、设计院构成的专业渠道生态。专业渠道增长领跑,说明海信海外增长主力来自高价值项目订单,而非低价走量的流通产品。这类项目客单价更高,附带长期维保服务价值,也代表海信已经深度绑定海外本土工程合作伙伴,能够前置参与项目方案设计,切入大型商业基建与低碳改造赛道,渠道质量持续优化。
而自主品牌占比突破70%,是这组数据里最具标志性的指标,标志海信商空出海迎来质的转变。过去很长一段时间,国内暖通厂商出海普遍依靠OEM代工模式,出货量大但利润微薄,缺少定价权,品牌积累有限。自主品牌占比超七成,意味着海信海外商空大部分收入不再来自贴牌订单,拥有更强定价话语权,有望获得更优盈利空间;终端客户认可海信品牌价值,不再仅仅认可中国制造硬件。凭借本地化运营、全球营销布局,海信暖通得以和国际暖通巨头同台竞争,持续沉淀全球品牌资产。
整体来看,传统暖通出海大多遵循“先OEM放量,再培育自主品牌”的路径,海信海外商空走出了规模扩张、渠道提质、品牌升级三者同步推进的模式,跳出单纯设备出口的旧框架,向着全球暖通系统解决方案服务商转型,是中国暖通品牌出海高质量发展的代表案例之一。
机遇之下,挑战同样客观存在。海外商用空调市场竞争格局稳固,国际头部品牌深耕多年,各国制冷剂政策、能效标准持续收紧;大型高端离心机项目仍有攻坚空间,项目交付、本地安装维保人才储备、地缘贸易风险,都是海信暖通全球化路上需要持续应对的课题。
从卖硬件到输出系统方案,从贴牌代工到自主品牌主导。海信海外商空这份前三季度成绩单,不仅是业务数字的增长,更是中国暖通产业全球竞争力升级的缩影。


 18273191781
 bao@hvacr.cn
 在线咨询


参与评论
共收到条评论