


制冷快报获悉,美的集团发布2026年三季报显示,公司前三季实现营业收入3673.65亿元,同比增长1.19%;归母净利润413.93亿元,同比增长9.27%;基本每股收益5.54元,同比上升11.24%;加权平均净资产收益率18.06%,同比提升1.27个百分点。
此外,美的集团(000333.SZ)还披露了第三季度单季数据。Q3实现营业收入1073.22亿元,同比下降4.12%;归母净利润149.47亿元,同比增长25.93%;扣非净利润91.93亿元,同比下降15.70%。
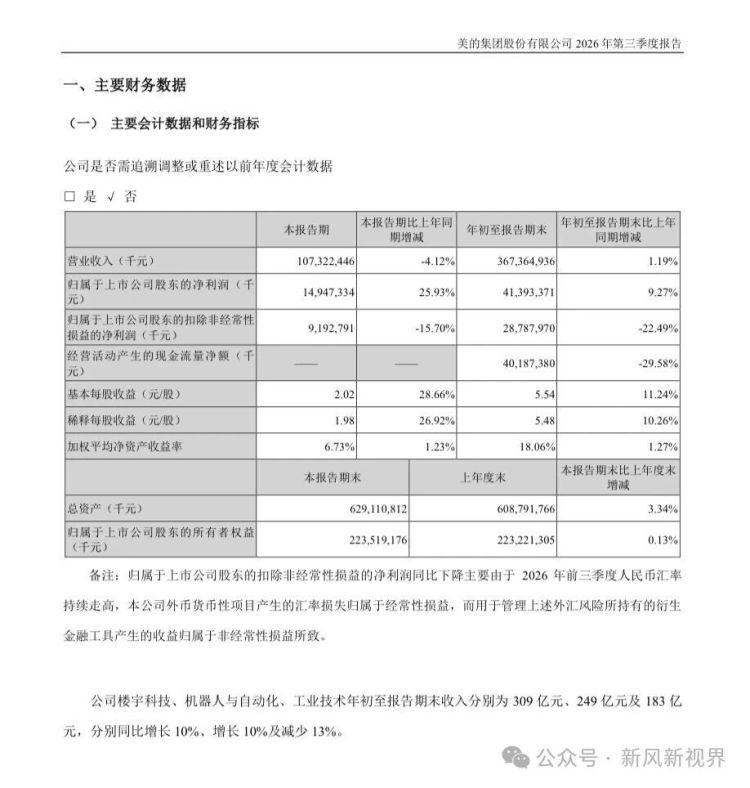
依托磁悬浮补冷型CDU等数据中心温控产品,美的抓住AI算力基础设施建设红利,B端业务持续打开新的订单场景。公司已加入英伟达MGX生态链,自研磁悬浮补冷型CDU落地阿里云CUBE 5.0架构;据公司披露,家电行业AI智能体MevoX已服务超1.5亿用户。财报显示,前三季度楼宇科技收入309亿元,同比增长10%;机器人与自动化收入249亿元,同比增长10%,两大板块连续保持双位数增长,为B端收入提供确定性支撑,也成为美的从家电龙头向科技集团延伸的重要抓手。
除B端业务外,美的持续夯实自身基本盘,海外自有品牌是当前最具确定性的增长曲线。公司家电产品已出口至全球超过200个国家和地区,第三季度海外OBM(自有品牌)营收同比增长超20%,在整体收入增长放缓的背景下明显跑赢大盘。
作为全球家电与工业技术领域的龙头企业,美的长期深耕暖通空调、电机驱动与自动化控制等核心技术,也是国内机器人与工业自动化产业的主要参与者。在全球算力基础设施建设提速、制造业数字化与绿色低碳转型的大背景下,数据中心温控、楼宇能源管理与工业自动化需求持续上行。市场分析认为,美的B端业务布局较为完整,叠加海外自有品牌稳步放量,楼宇科技、机器人与自动化等业务有望维持较好的增长态势。
免责声明:本文仅基于公开财报信息客观解读,不构成任何投资建议。


 18273191781
 bao@hvacr.cn
 在线咨询


参与评论
共收到条评论