


制冷快报记者获悉,IDC报告显示,2026年上半年,中国液冷服务器市场厂商收入同比增长153.1%;未来五年,出货量年均复合增长率预计接近49%。报告里还有一个容易被忽略的细节:高密度算力项目已开始按机柜为单位交付。
对制冷行业来说,这个细节比增速本身更值得琢磨——温控的战场,正从机房挪进机柜。
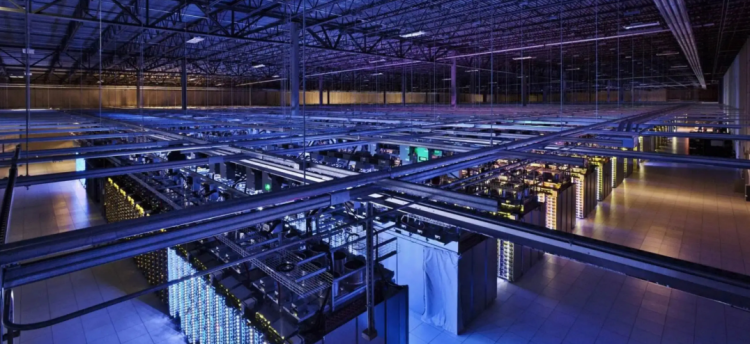
增长从哪里来?三重推力叠加
一是算力密度把风冷逼到了边界。AI训练和推理带来的功率上升,让单柜热负荷远超风冷的舒适区间。过去一台机柜十几千瓦,风冷还能靠送回风组织勉强应对;密度再往上走,风冷的换热能力和噪声都难以为继,液冷从可选项变成必选项。
二是能效约束从机房级下沉到设备级。各地对新建大型数据中心的PUE要求持续收紧,风冷系统在高温高湿地区的能耗短板被放大,液冷依靠更高的换热效率和更小的风机功耗,成为达标路径之一。
三是服务器形态在变。高密度项目不再按整机采购再现场组装,而是以机柜为单元交付——冷板、分液管路、快接头、CDU、漏液检测在工厂完成预集成,到现场只做对接。交付单位一变,供应链的分工也跟着变。
对制冷行业:从卖设备到交系统
风冷时代,机房温控的核心设备是精密空调,竞争集中在显热比、能效和送回风设计,客户买的是设备。
液冷把冷量送进机柜内部,产业链被拉长:冷板贴着芯片,CDU负责冷量分配与换热,Manifold和快接头把管路接进每一层,室外侧仍要冷源。据《制冷快报》了解,国内做数据中心温控的企业,已经分别从冷板、CDU、管路和室外冷源等环节切入,压缩机、泵、换热器企业则从部件端配套。原本做机房空调的厂商,也要把能力从“整机房送风”转向“柜内换热与流体控制”。
竞争要素随之改变。过去比的是单机COP,现在比的是系统集成能力、漏液风险控制、交付周期,以及能不能把一柜设备在工厂里调好再发货。
按柜交付,门槛在哪里?
第一道门槛是预集成。冷板、管路、快接头、CDU要在工厂完成装配和压力测试,现场只留对接工序——这意味着厂商必须具备整柜设计和测试能力,而不是把部件发到工地再拼。
第二道门槛是接口与标准。快接头规格、管路材质、冷却液类型,行业还在逐步统一;接口不统一,柜与柜之间、不同厂商之间就很难互换,运维备件也会变成负担。
第三道门槛是责任边界。一柜设备由多家部件组成,一旦出现漏液或温控失效,责任如何划分,目前多靠项目合同约定。这也是液冷从“卖产品”走向“交系统”后,厂商必须面对的新问题。
总结:液冷考验的是交付能力
153.1%是已经实现的收入增速,49%是未来五年的预测值,两者要分开看。液冷目前的渗透仍集中在高密度算力场景,中低密度机房继续以风冷为主,这一点短期内不会改变。
但对制冷企业而言,变化已经发生:竞争的分水岭不再是“有没有液冷产品”,而是“能不能按柜交付一套可靠的热管理系统”。从卖部件到交机柜,这条路上,能做好预集成、把漏液风险留在工厂里的企业,才拿得到下一轮的入场资格。


 18273191781
 bao@hvacr.cn
 在线咨询


参与评论
共收到条评论