


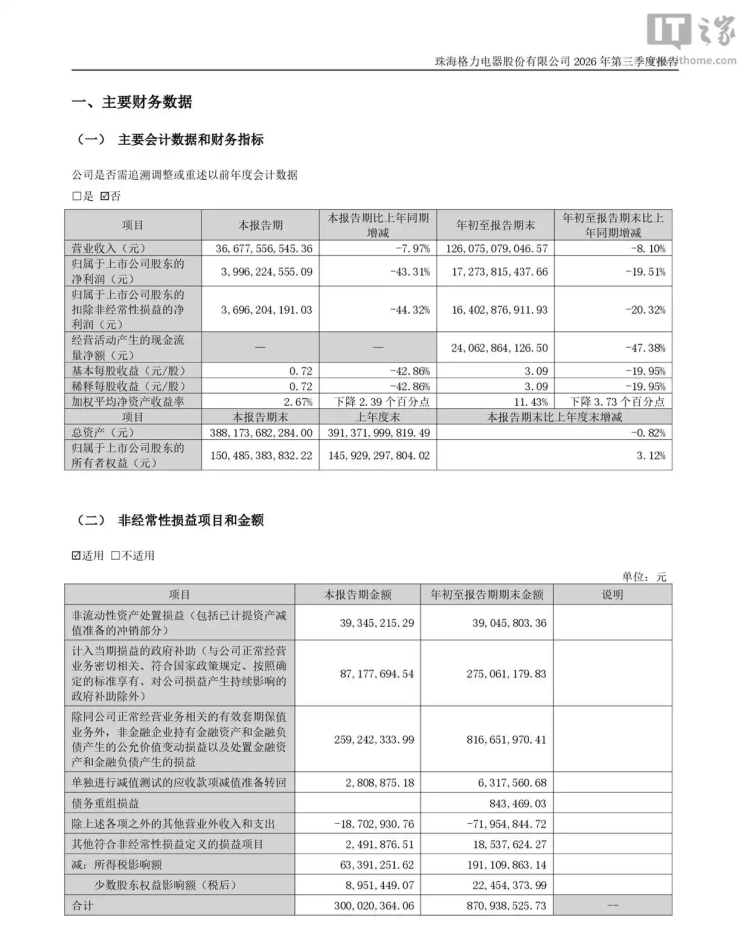
制冷快报获悉,10月26日晚,格力电器披露2026年三季报:第三季度营收366.78亿元,同比下降7.97%;归母净利润39.96亿元,同比下降43.31%;扣非净利润36.96亿元,同比下降44.32%。前三季度营收1260.75亿元,同比下降8.10%;归母净利润172.74亿元,同比下降19.51%。
这是格力上市以来最大的单季盈利降幅。但同一天,公司还宣布了一件事:中期拟每10股派现10元,合计约55.5亿元,占前三季度净利润的三成;董事长董明珠也在近期继续增持。
先看行业面,这个秋天确实冷。
产业在线数据显示,前三季度家用空调行业总销量1.5亿台,同比下降8.4%,且降幅逐季扩大:一季度-2.8%、二季度-9.3%、三季度-15.1%。奥维云网的数据更直白:三季度空调内销出货量同比下滑25.5%。行业正处于去库存阶段,厂商出货远慢于零售,报表压力自然集中释放。
再看格力的选择:需求收缩、价格带下移,它偏偏没跟。
国内空调市场低端机型占比提升、整体价格带下移,格力却坚持聚焦中高端,公司自己的表述是“卷品质不卷价格”——原材料价格高企的情况下,产品售价保持相对稳定。代价是直白的:Q3毛利率约22.7%,同比下降5.6个百分点;收入降了近8%,成本却几乎没降,利润被双向挤压,于是有了43%的单季降幅。
把同行的季报放在一起看,这个选择的意味更清楚。同样是Q3,有的企业选择以价换量,收入降8.8%、扣非净利降96.7%;格力选择以利保价,量降得多、价格体系守住了。两种打法没有绝对的对错,但秋天的报表只是账期不同:以价换量的企业赌需求回暖后收复价格,挺价的企业赌行业出清后收获份额和品牌溢价。
压力当然是真的。 四季度不是空调旺季,行业销售额预计仍将双位数下滑,格力全年盈利要追上市场预期,难度不小。不过积极信号也在累积:空调四季度和明年排产已转正,渠道库存明显下降,行业最深的去库阶段大概率正在过去。




 18273191781
 bao@hvacr.cn
 在线咨询


参与评论
共收到条评论